Ik ben Financieel Adviseur Duurzaam Wonen (ADW). Ga je isoleren, zonnepanelen leggen of een warmtepomp nemen, dan reken ik met je uit wat het kost en hoe je het betaalt.
Manieren om het te betalen
Heb je al een hypotheek, dan kun je die verhogen of er een leningdeel bij nemen. Of dat kan, hangt af van je inkomen en van de waarde van je huis. Koop je een huis en wil je meteen verbouwen, dan kun je de verbouwing meenemen in de hypotheek.
Het geld voor de verbouwing komt dan meestal in een bouwdepot. Daaruit betaal je op basis van facturen de aannemer of leverancier. Wat je binnen de looptijd van het depot niet gebruikt, gaat bij veel geldverstrekkers naar aflossing.
Bij een verbouwing schat de taxateur vaak ook in wat het huis na afloop waard is. Veel geldverstrekkers gaan van die waarde uit, zodat de verbouwing meetelt. De rente over het deel dat je aan verbouwing of onderhoud besteedt, is aftrekbaar als je dat deel minstens annuïtair in maximaal dertig jaar aflost.
Dick bouman is een fijne, sociale en kundige adviseur. Korte communicatielijnen. Komt afspraken na, dus heel betrouwbaar.
Extra ruimte voor verduurzamen
Normaal leen je maximaal de waarde van je huis, maar voor energiebesparende maatregelen mag dat oplopen tot 106 procent.
Ook bij de inkomenstoets telt een deel van het bedrag voor verduurzaming niet mee. Hoeveel dat is, hangt af van het energielabel van je huis; die bedragen worden elk jaar opnieuw vastgesteld. Verduurzaam je direct na aankoop, dan neem je het meteen mee in je hypotheek en in de taxatie. Later bijlenen kan ook, maar dan komen er opnieuw kosten bij.
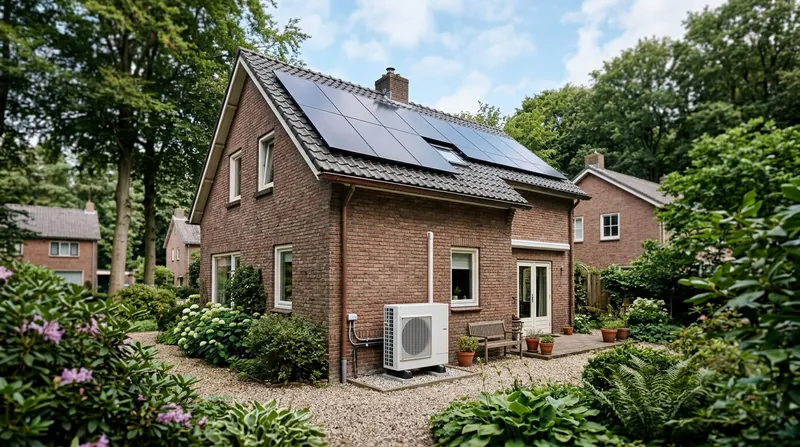
Met NHG ligt de grens in 2026 op € 498.200 in plaats van € 470.000 als je energiebesparende maatregelen meefinanciert. Het deel boven € 470.000 gaat dan helemaal naar die maatregelen. Tot die maatregelen horen onder meer:
- Isolatie van gevel, dak, vloer of leidingen
- HR++-glas of beter en eventueel nieuwe kozijnen
- Een warmtepomp
- Zonnepanelen
- Een douche-warmteterugwinsysteem
Waar je op let
Een verbouwing valt vaak duurder uit dan gepland. Houd daarom ruimte voor tegenvallers, zodat je niet halverwege stilvalt. Vraag ook op tijd offertes op. De geldverstrekker wil een specificatie zien van wat je laat doen en wat het kost.
Voor een uitbouw of dakkapel heb je soms een vergunning nodig. Regel die op tijd, want zonder vergunning kunnen je hele planning en daarmee ook de looptijd van je bouwdepot opschuiven.
Na het verduurzamen daalt je energierekening meestal. Hoeveel dat scheelt, hangt af van je huis en je verbruik. Reken er daarom niet blind op als je bepaalt wat je kunt betalen.
Wat we samen uitzoeken
Ik kijk hoeveel ruimte je hebt, welke route het voordeligst is en wat de verbouwing nu en later doet met je woonlasten. Bij een hypotheek die al wat langer loopt, neem ik ook mee wat een verhoging betekent voor je bestaande leningdelen.
Gaat het om een klein bedrag, dan vergelijk ik dat ook met betalen uit eigen geld. Bij een verhoging komen er namelijk kosten bij, zoals taxatie, notaris en advies, en die wegen niet altijd op tegen het voordeel.
Wat het kost
Voordat ik aan het werk ga, leg ik met je vast wat ik voor je doe en wat dat kost. Je weet dus van tevoren wat je betaalt: heldere afspraken en transparante tarieven.
| Wat ik voor je doe | Eerste huis | Volgend huis |
|---|---|---|
| Advies geven én contract regelen (in loondienst) | € 2.250 | € 2.750 |
| Advies geven én contract regelen (als ondernemer) | € 2.750 | € 3.250 |
| Alleen advies geven (in loondienst) | € 1.250 | € 1.750 |
| Alleen advies geven (als ondernemer) | € 1.750 | € 2.250 |
Gemiddelde prijzen. Alleen een contract regelen, zonder advies, doe ik niet. Uit mijn vergelijkingskaart van 1 juni 2025. Vergelijkingskaart Hypotheek (pdf)